

Teknokent Vergi İstisnaları: 2026 Kapsamlı Rehber
Teknokent’te olmak, bir yazılım şirketi için sadece prestijli bir adres demek değildir. Aynı zamanda personel maliyetinden kurumlar vergisine uzanan çok katmanlı bir teşvik paketi demektir. Nitekim doğru kurgulanmış bir yapıda personel başına aylık on binlerce lira avantaj elde edersiniz.
Ancak bu avantajlar kendiliğinden gelmez. Çünkü her biri ayrı bir kanuna ve ayrı bir belgelendirme düzenine dayanır. Ayrıca hepsi proje bazlı bir takip disiplini ister. Bu rehberde 4691 sayılı Teknoloji Geliştirme Bölgeleri Kanunu ve 5746 sayılı Kanun kapsamındaki istisnaları ele alıyoruz. Tüm oran ve süreler 2026 yılı mevzuatına göredir.
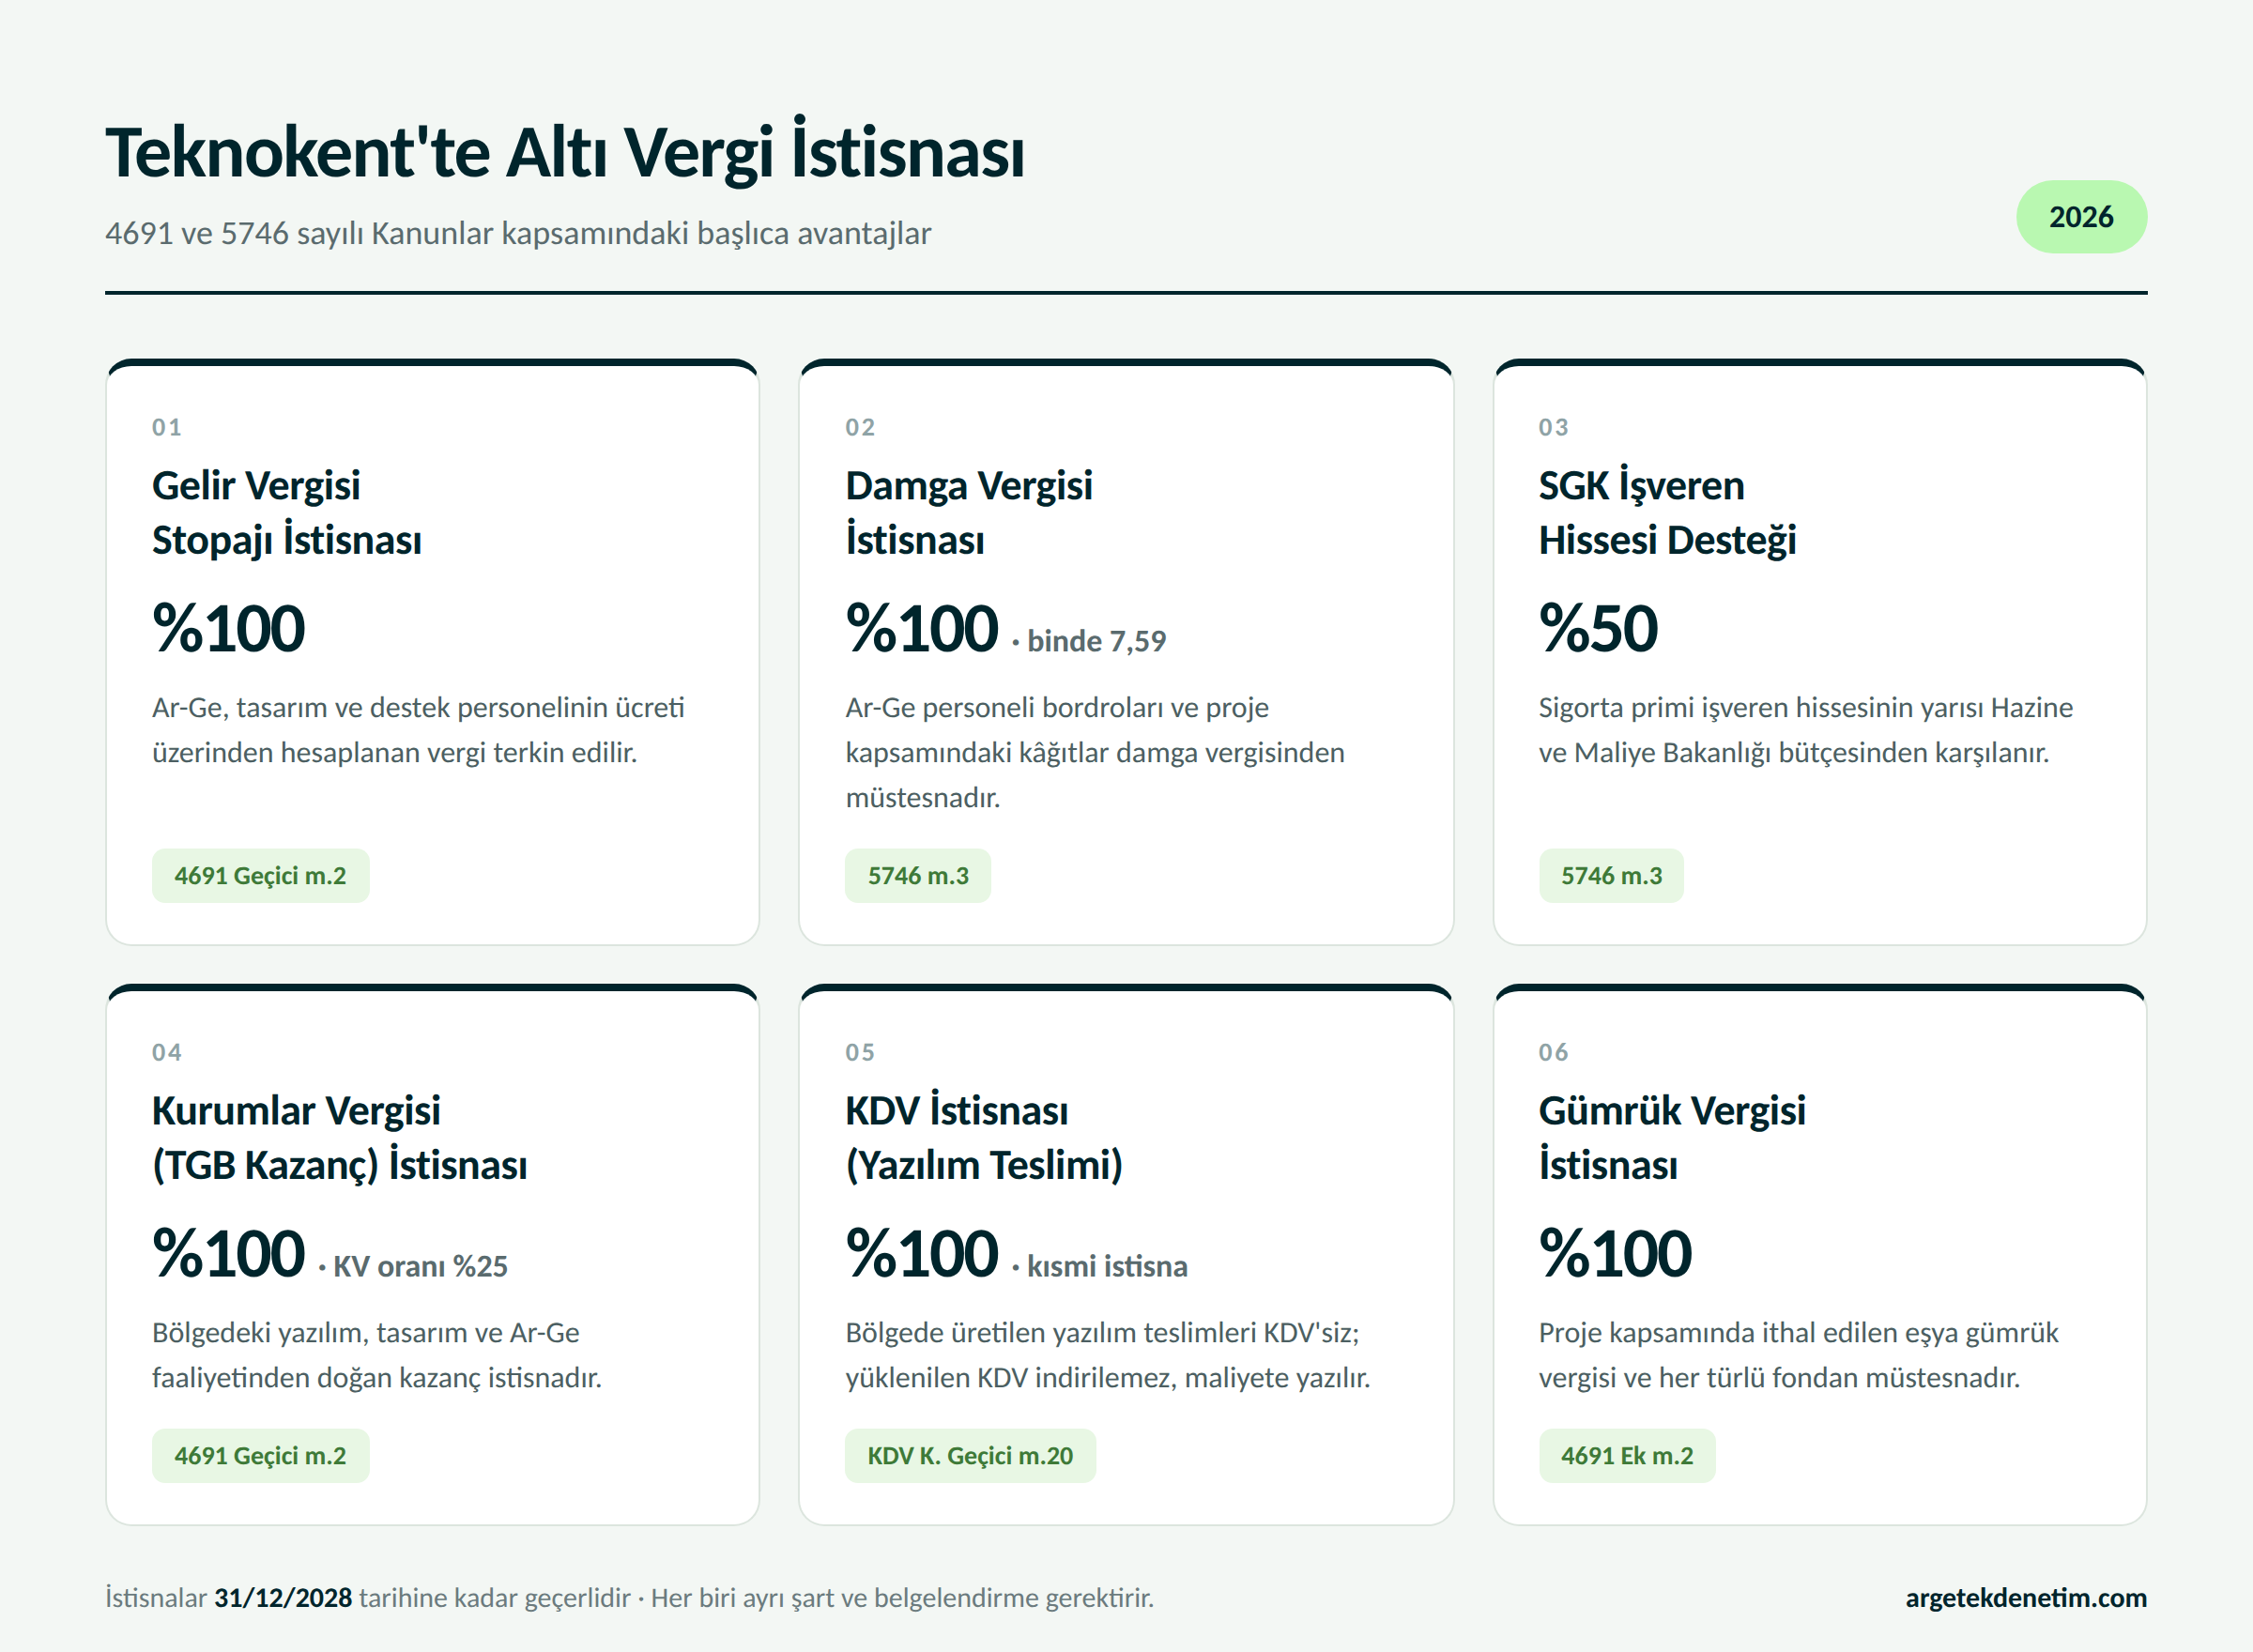
- 1. Gelir Vergisi Stopajı İstisnası (%100)
- 2. Damga Vergisi İstisnası
- 3. SGK İşveren Hissesi Desteği
- 4. Kurumlar Vergisi İstisnası (TGB Kazanç İstisnası)
- 5. KDV İstisnaları
- 6. Gümrük Vergisi İstisnası
- 7. Örnek Hesaplama: Bir Ar-Ge Personelinin Aylık Etkisi
- 8. Bu İstisnalardan Yararlanma Şartları
- Sonuç: Teşviki Kazanmak Kadar Korumak da Önemli
- Sıkça Sorulan Sorular
1. Gelir Vergisi Stopajı İstisnası (%100)
Nakit etkisi en yüksek teşvik budur. 4691 sayılı Kanun’un Geçici 2. maddesi bu istisnayı düzenler. Kapsama Ar-Ge, tasarım ve destek personeli girer. Bu personelin ücreti üzerinden hesaplanan vergiyi muhtasar beyanname ile beyan edersiniz. Ancak tahakkuk eden tutarı ödemezsiniz. Çünkü idare bu vergiyi %100 oranında terkin eder.
Nitekim burada sık bir karışıklık yaşanır. Öncelikle şunu netleştirelim: istisna, personelin net maaşını artırmaz. Çalışan sözleşmesindeki ücreti almaya devam eder. Terkin edilen vergi ise işverenin kasasında kalır. Dolayısıyla bu bir çalışan hakkı değil, bir işveren avantajıdır.
Çalışan sözleşmesindeki ücreti almaya devam eder. Terkin edilen vergi ise işverenin kasasında kalır. Dolayısıyla bu bir çalışan hakkı değil, bir işveren avantajıdır.
Destek personeli sınırı
Destek personeli için bir tavan vardır. Bu sayı, toplam Ar-Ge ve tasarım personelinin %10’unu aşamaz. Ancak toplam personeli 15 kişiye kadar olan işletmelerde oran %20‘dir. Peki sınırı aşarsanız ne olur? Bu durumda istisnayı, brüt ücreti en düşük personelden başlayarak uygularsınız.
2026’da bölge dışında geçirilen süreler
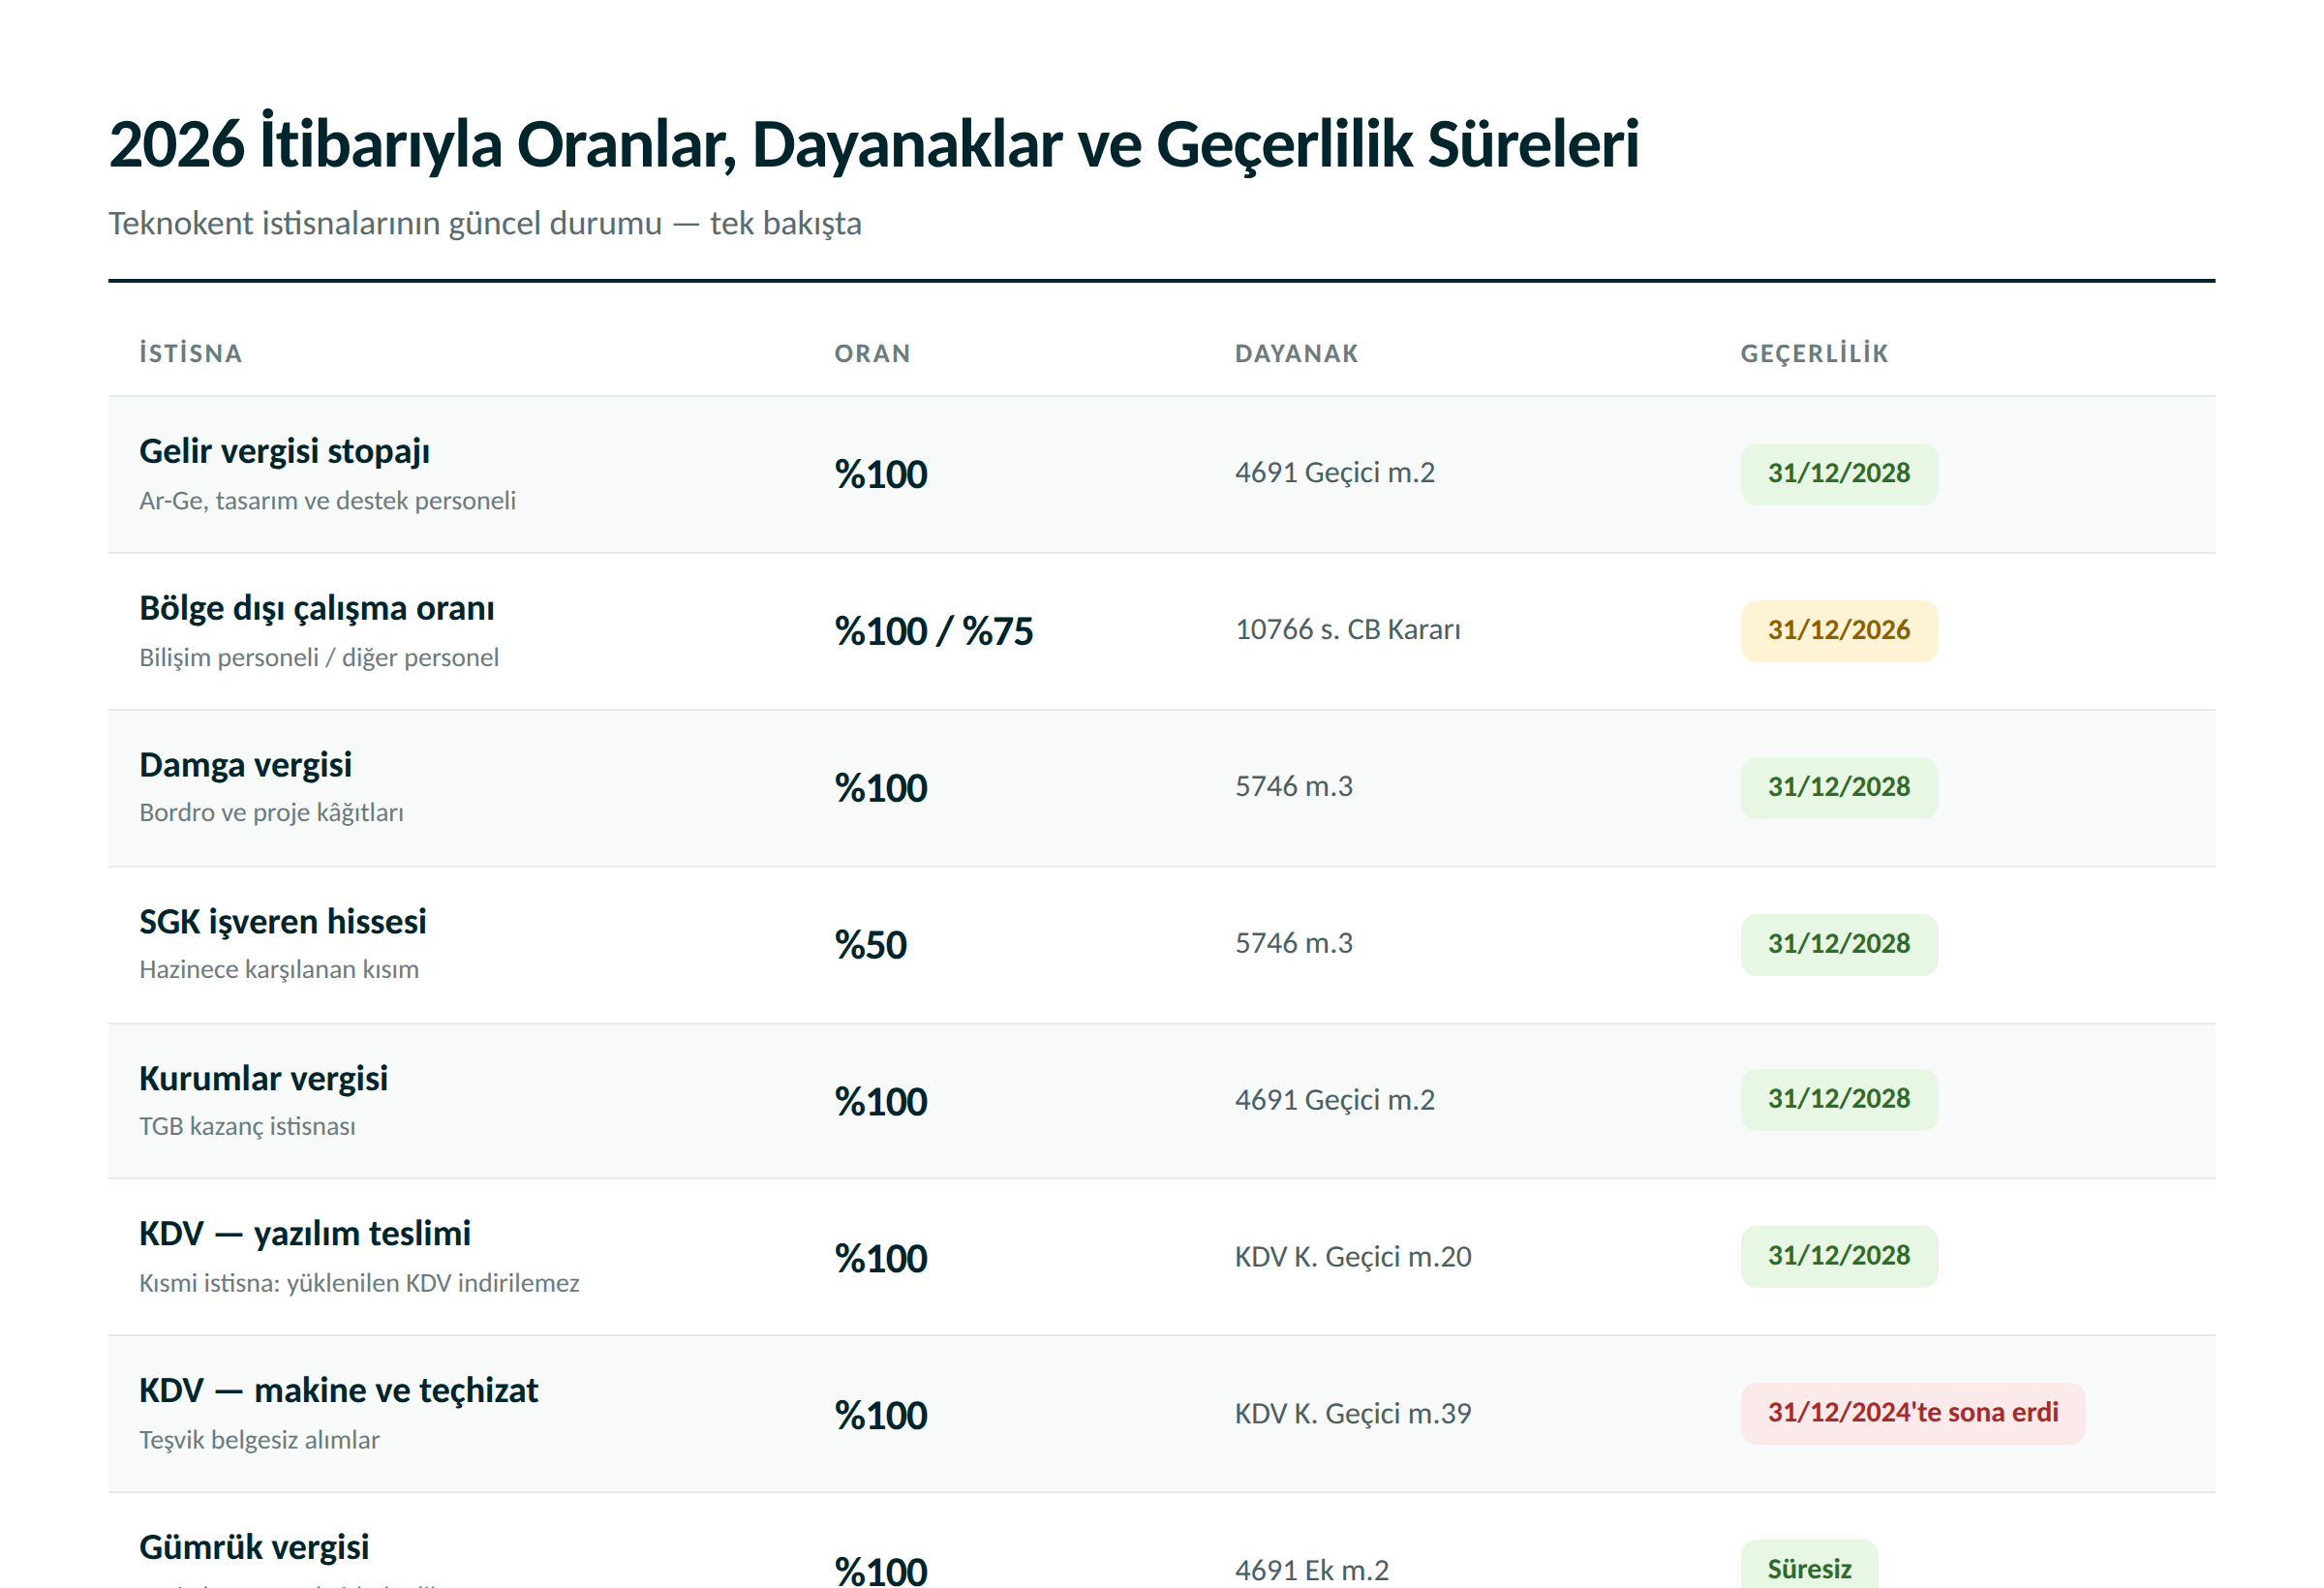
Bu başlık uzaktan çalışan ekipleri doğrudan ilgilendirir. Kanunun temel kuralına göre bölge dışı süre, toplam mesainin %20’sini aşamaz. Ancak 25.12.2025 tarihli ve 10766 sayılı Cumhurbaşkanı Kararı bu oranı yükseltti. Yeni oranlar 1/1/2026’dan itibaren 31/12/2026 tarihine kadar geçerlidir:
- Bilişim personeli: %100
- Diğer Ar-Ge ve tasarım personeli: %75
Yani bilişim personeliniz tüm mesaisini bölge dışında geçirebilir. Yine de istisnayı kaybetmezsiniz. Ancak bu çalışmayı yönetici şirkete bildirmeniz gerekir. Ayrıca proje bazlı zaman kayıtlarını (timesheet) düzenli tutmalısınız.
2. Damga Vergisi İstisnası
5746 sayılı Kanun’un 3. maddesi bu istisnayı düzenler. Madde, Ar-Ge ve tasarım faaliyetlerine ilişkin kâğıtları kapsar. Uygulamadaki en görünür sonucu ise şudur: Ar-Ge personelinin bordroları damga vergisine tabi değildir. 2026 yılında ücretlerde bu oran binde 7,59’dur.
Ayrıca istisna yalnızca bordroyla sınırlı kalmaz. Proje kapsamındaki sözleşmeler ve protokoller de kapsama girebilir. Ancak her kâğıdın ilgili projeyle bağını belgelemeniz gerekir.
3. SGK İşveren Hissesi Desteği
Bu destek de 5746 sayılı Kanun’dan gelir. Hazine ve Maliye Bakanlığı, sigorta primi işveren hissesinin yarısını karşılar. Süre beş yıldır. Uygulamada bu, işveren SGK yükünün yaklaşık %10,25 puanlık kısmına denk gelir.
Destek, gelir vergisi istisnasından bağımsız çalışır. Yani aynı personel için ikisini birlikte kullanabilirsiniz. Bunun için SGK bildirimlerini 5746 kanun numarasıyla yapmalısınız. Ayrıca destek tutarını gelir olarak kaydetmeyin; doğrudan personel giderinden düşün.
Destek, gelir vergisi istisnasından bağımsız çalışır. Yani aynı personel için ikisini birlikte kullanabilirsiniz.
4. Kurumlar Vergisi İstisnası (TGB Kazanç İstisnası)
4691 sayılı Kanun’un Geçici 2. maddesi bu istisnayı da içerir. Bölgedeki yazılım, tasarım ve Ar-Ge faaliyetinden doğan kazanç kurumlar vergisinden müstesnadır. Süre 31/12/2028 tarihinde dolar. Kurumlar vergisi oranı ise %25’tir. Dolayısıyla istisna kazancın dörtte biri kadar tasarruf sağlarsınız.
Nitekim burada iki ayrım kritiktir. İlk olarak istisna faaliyet bazlıdır. Bölge dışı ticari kazanç, mevduat faizi ve kur farkı kapsam dışında kalır. İkinci olarak kazancı doğru hesaplamanız gerekir. Bunun için proje gelir ve giderlerini ayrı hesaplarda izleyin. Müşterek genel giderleri ise makul bir anahtarla dağıtın.
Girişim sermayesi fonu yükümlülüğü
Bu kural sık gözden kaçar. Üstelik atlanması istisnanın bir kısmını doğrudan yakar. Kural şudur: istisna kazancı 5.000.000 TL ve üzerinde olan mükellefler bu tutarın %3’ünü fona ayırır. Yıllık üst sınır 100.000.000 TL’dir. Bu eşik 1/1/2026’dan itibaren geçerlidir; 2024 ve 2025 için 2.000.000 TL idi.
Kural şudur: istisna kazancı 5.000.000 TL ve üzerinde olan mükellefler bu tutarın %3’ünü fona ayırır. Yıllık üst sınır 100.000.000 TL’dir.
Ayrılan tutarı yıl sonuna kadar kullanmanız gerekir. Örneğin girişim sermayesi yatırım fonu payı alabilirsiniz. Ayrıca girişim sermayesi yatırım ortaklığına ya da kuluçka merkezindeki bir girişimciye sermaye koyabilirsiniz. Peki yükümlülüğü atlarsanız? O zaman istisnanın %20’lik kısmından yararlanamazsınız. Üstelik ilgili vergiyi gecikme faiziyle birlikte ödersiniz.
Bununla birlikte olumlu bir not da var. 2024’te başlayan yurt içi asgari kurumlar vergisi uygulaması, Teknokent istisnasını matrahtan indirilebilir istisnalar arasında sayar.
5. KDV İstisnaları
Yazılım tesliminde KDV istisnası
KDV Kanunu’nun Geçici 20. maddesi bu istisnayı düzenler. Madde bölgede üretilen yazılımları kapsar. Örneğin sistem yönetimi, veri yönetimi, iş uygulamaları, sektörel, internet, oyun, mobil ve askeri komuta kontrol yazılımları bu kapsamdadır. İstisna 31/12/2028 tarihine kadar geçerlidir.
Ancak kritik bir teknik ayrıntı vardır. Bu bir kısmi istisnadır. Yani yazılım için yüklendiğiniz KDV’yi indiremezsiniz. Bunun yerine gider ya da maliyet yazarsınız. Bu ayrımı atlarsanız hem haksız indirim hem de düzeltme beyannamesi riski doğar.
Bu bir kısmi istisnadır. Yani yazılım için yüklendiğiniz KDV’yi indiremezsiniz. Bunun yerine gider ya da maliyet yazarsınız.
Makine ve teçhizat alımları
KDV Kanunu’nun Geçici 39. maddesi teşvik belgesiz alımlara istisna tanıyordu. Madde Teknokent ve Ar-Ge merkezlerini de kapsıyordu. Ancak uygulama süresi 31/12/2024 tarihinde doldu. Sonrasında yeni bir uzatma kararı çıkmadı. Bu nedenle 2026 alımlarında güncel durumu mutlaka teyit edin.
6. Gümrük Vergisi İstisnası
4691 sayılı Kanun’un Ek 2. maddesi bu istisnayı düzenler. Proje kapsamında ithal ettiğiniz eşya gümrük vergisinden ve her türlü fondan muaftır. Ayrıca bu işlemlere ait kâğıtlar damga vergisi ile harçtan müstesnadır. 5746 sayılı Kanun da Ar-Ge merkezleri için benzer bir hüküm içerir.
Ancak istisna kendiliğinden işlemez. Bu nedenle ithalattan önce muafiyet başvurusu yapmanız ve onay almanız gerekir. Özellikle donanım ağırlıklı şirketler bu kalemi sık atlar. Oysa test cihazı ve ölçüm ekipmanı ithalatında tutar ciddi boyuta ulaşır.
Ancak istisna kendiliğinden işlemez. Bu nedenle ithalattan önce muafiyet başvurusu yapmanız ve onay almanız gerekir.
7. Örnek Hesaplama: Bir Ar-Ge Personelinin Aylık Etkisi
Şimdi rakamlara bakalım. Örneğimizde aylık brüt ücreti 120.000 TL olan bir Ar-Ge personeli var. Hesap, 2026 bordro parametrelerine ve yılın ilk ayına (%15 dilim) göredir.
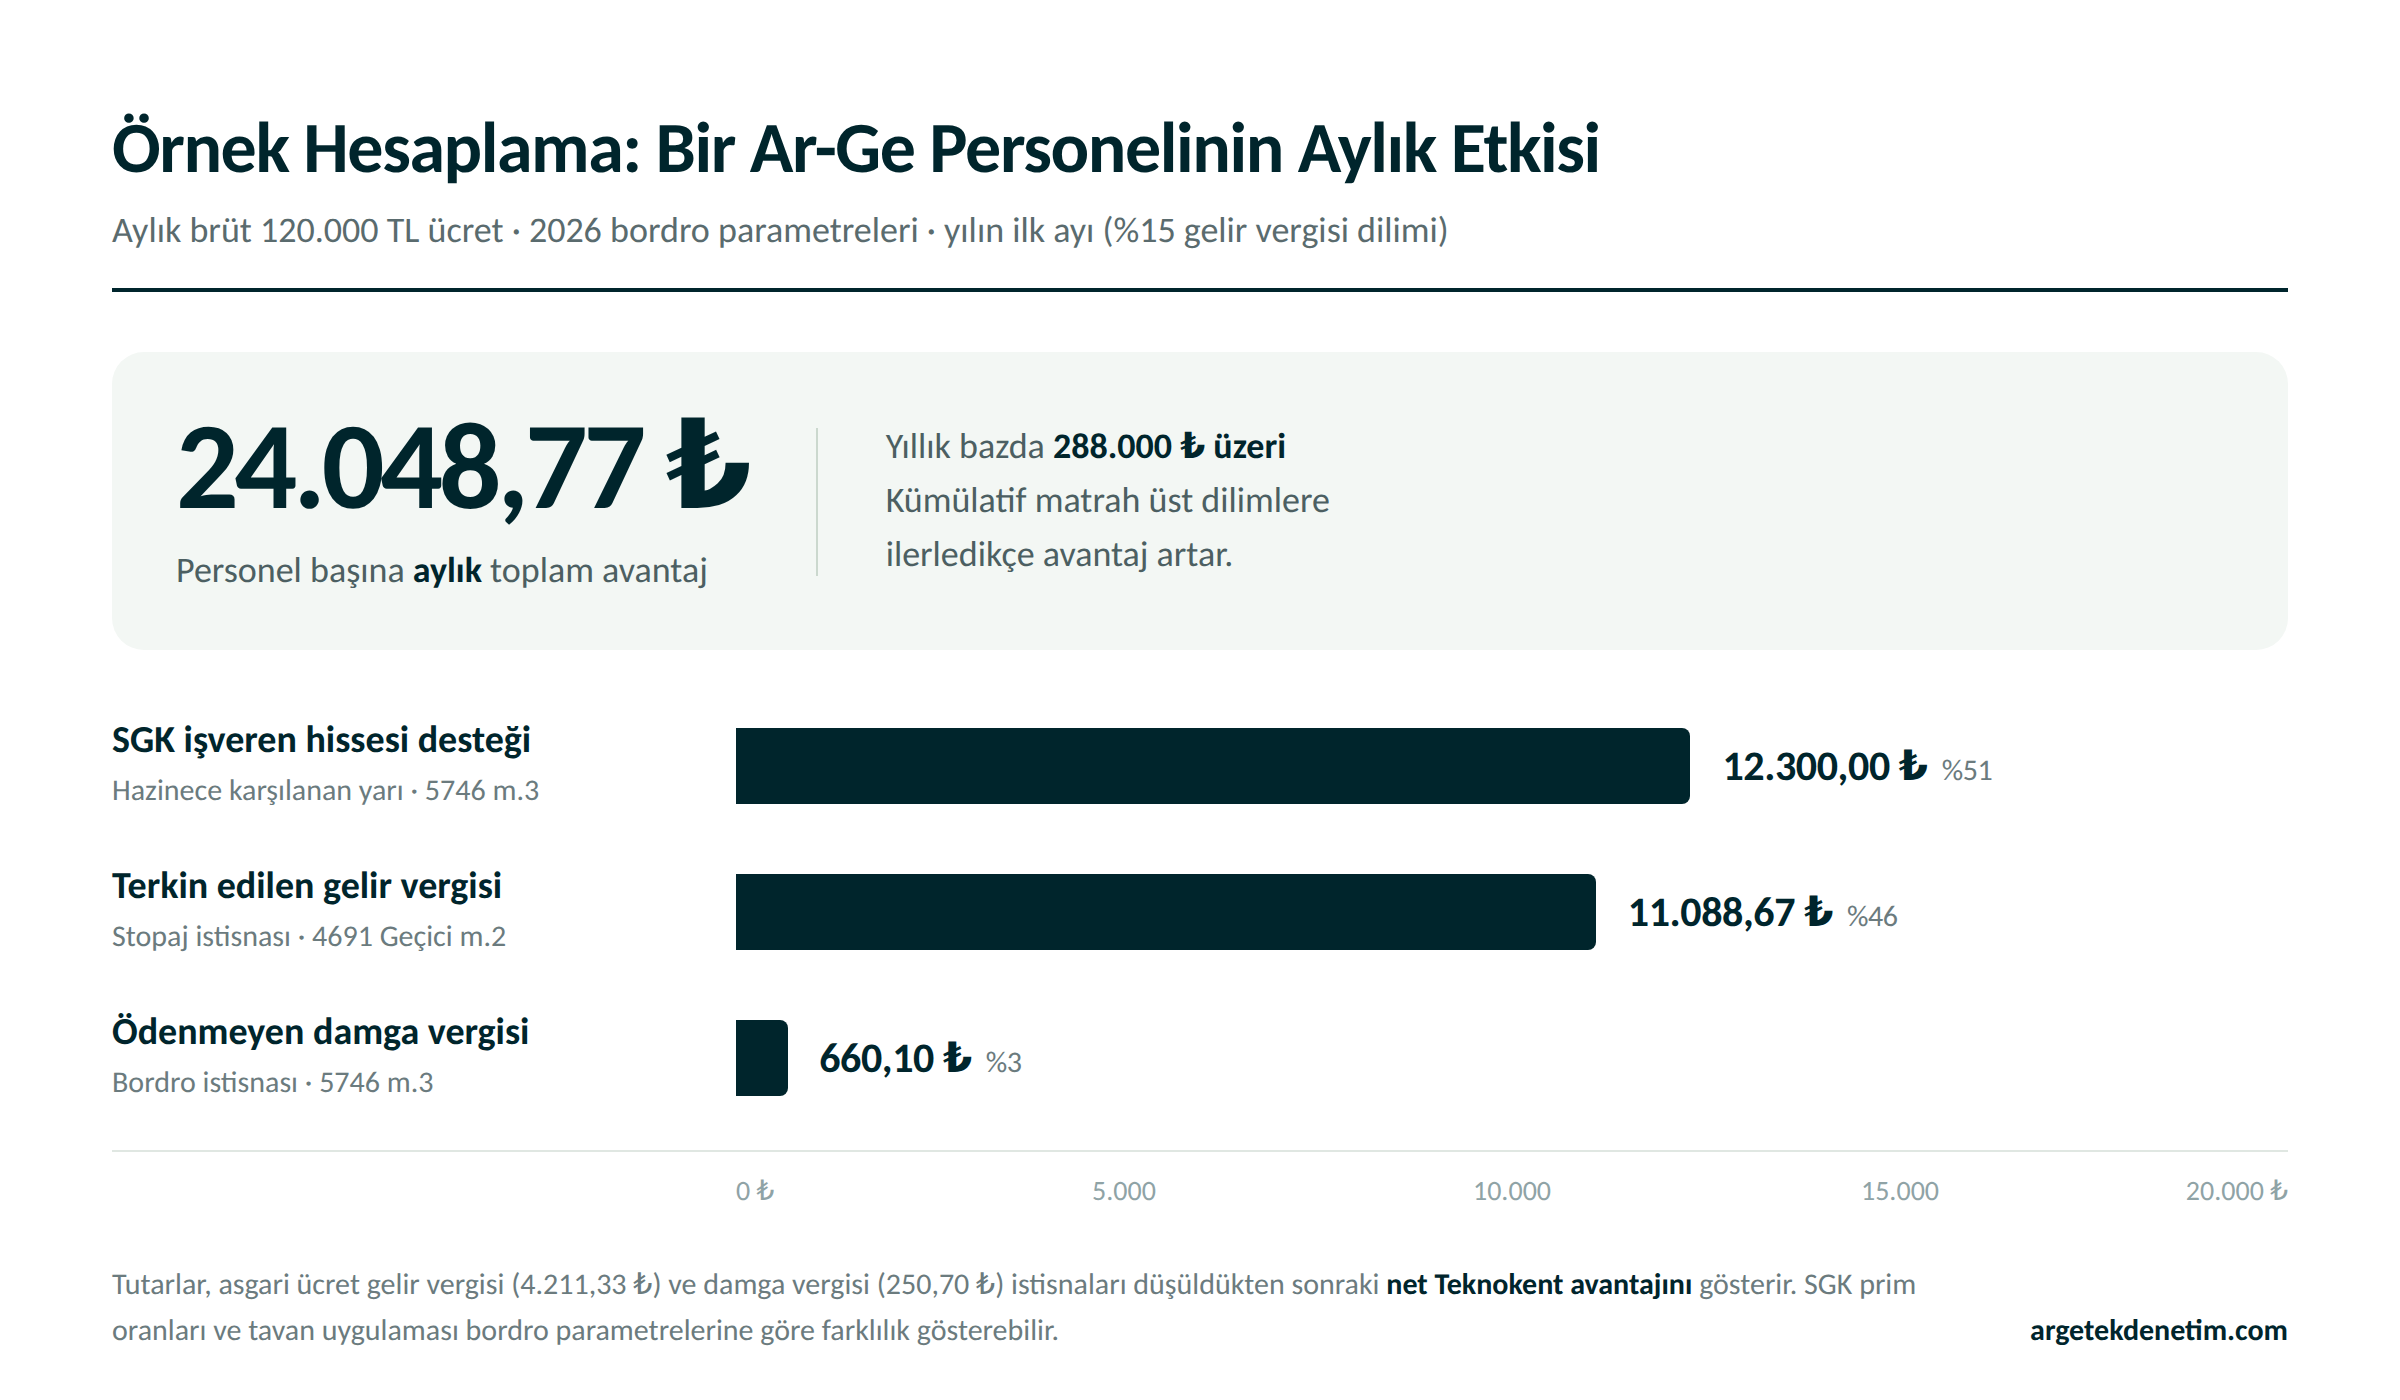
| Kalem | Hesaplama | Aylık Avantaj |
|---|---|---|
| Terkin edilen gelir vergisi | (120.000 − 18.000) × %15 − 4.211,33 | 11.088,67 TL |
| Ödenmeyen damga vergisi | (120.000 × 0,00759) − 250,70 | 660,10 TL |
| Hazinece karşılanan SGK işveren hissesi | 120.000 × %20,5 ÷ 2 | 12.300,00 TL |
| Toplam | 24.048,77 TL |
Sonuç tek personel için aylık yaklaşık 24.000 TL‘dir. Yıllık karşılığı ise 288.000 TL’nin üzerine çıkar. Üstelik bu muhafazakâr bir hesaptır. Çünkü kümülatif matrah yıl içinde üst dilimlere (%20, %27, %35) ilerler. Dolayısıyla terkin edilen vergi de artar. Nitekim on kişilik bir ekipte yıllık etki milyonlarca lirayı bulur.
Not: Tutarlar, asgari ücret gelir vergisi (4.211,33 TL) ve damga vergisi (250,70 TL) istisnaları düşüldükten sonraki net Teknokent avantajını gösterir. SGK prim oranları ve tavan uygulaması bordro parametrelerine göre değişebilir.
8. Bu İstisnalardan Yararlanma Şartları
Tüm istisnalar aynı temel disipline dayanır: her şeyi bir projeye bağlayabilmek. Başlıca şartlar şunlardır:
Yönetici şirket onaylı proje: Faaliyetinizi, yönetici şirketin onayladığı bir projeye bağlayın. Proje bitiş tarihinden sonraki çalışmalar kapsam dışında kalır.
Ayrı hesap düzeni: İstisna kapsamındaki kazancı ayrı hesaplarda izleyin. Müşterek giderleri ise makul bir anahtarla dağıtın.
Personel ve zaman takibi: Ar-Ge, tasarım ve destek personelini net ayırın. Ayrıca destek personeli oranını, bölge içi/dışı süreleri ve aylık muafiyet listelerini düzenli takip edin.
Nitelikli harcama ayrımı: Nitelikli ve niteliksiz harcamaları doğru sınıflandırın. Çünkü bu ayrım istisna tutarını doğrudan etkiler. Aynı ayrım TÜBİTAK mali raporunda da belirleyicidir.
Girişim sermayesi fonu: Eşiği aşıyorsanız fon yükümlülüğünü süresinde yerine getirin.
Belge ve arşiv düzeni: Timesheet, proje raporu, muafiyet listesi ve bordroları saklayın. Çünkü bir incelemede istisnanın tek dayanağı bu arşivdir.
Sonuç: Teşviki Kazanmak Kadar Korumak da Önemli
Teknokent teşvikleri nakit akışınızı dönüştürecek büyüklüktedir. Ancak hepsi şarta bağlıdır. Üstelik şartların ihlali geriye dönük sonuç doğurur. Böyle bir durumda idare, haksız yararlandığınız istisnayı cezası ve gecikme faiziyle geri ister.
Nitekim sahada en sık şu dört hatayı görüyoruz. Birincisi, destek personeli oranının aşılması. İkincisi, proje süresi dolduktan sonra istisnaya devam edilmesi. Üçüncüsü, kısmi KDV istisnasında yüklenilen verginin indirilmesi. Dördüncüsü ise girişim sermayesi fonunun atlanması.
Nitekim sahada en sık şu dört hatayı görüyoruz. Birincisi, destek personeli oranının aşılması. İkincisi, proje süresi dolduktan sonra istisnaya devam edilmesi. Üçüncüsü, kısmi KDV istisnasında yüklenilen verginin indirilmesi. Dördüncüsü ise girişim sermayesi fonunun atlanması.
Ar-Ge Tek Denetim olarak yalnızca Teknokent, TEKMER ve Ar-Ge merkezi ekosistemine hizmet veriyoruz. Proje bazlı muhasebe düzenini kuruyoruz. Muafiyet listelerini takip ediyor, istisna kazancı hesaplıyoruz. Ayrıca bir incelemede savunabileceğiniz belge arşivini birlikte oluşturuyoruz.
Şirketiniz istisnalardan eksiksiz yararlanıyor mu? Ücretsiz Mali Danışmanlık formunu doldurun. Böylece uzman ekibimiz mevcut yapınızı değerlendirsin ve kaçırdığınız avantajları sizinle paylaşsın.
Sıkça Sorulan Sorular
Teknokent istisnaları ne zamana kadar geçerli?
Kazanç istisnası, stopaj istisnası ve SGK desteği 31/12/2028 tarihine kadar sürer. Bölge dışı çalışma oranları (%100 / %75) ise 31/12/2026 tarihine kadar geçerlidir.
İstisna çalışanın maaşını artırır mı?
Hayır. Personel sözleşmesindeki ücretini almaya devam eder. Terkin edilen vergi ise işverende kalır.
Bölge dışında çalışan yazılımcı istisnadan yararlanır mı?
Evet. 2026 yılında bilişim personeli için oran %100’dür. Yani mesainin tamamı bölge dışında geçse bile istisna devam eder. Ancak bildirim ve zaman kaydı yükümlülüğü sürer.
Destek personeli için Ar-Ge/tasarım personeline oranla bir sınır var mı?
Evet. Destek personeli sayısı, toplam Ar-Ge ve tasarım personelinin %10’unu aşamaz. Ancak toplam personeli 15 kişiye kadar olan işletmelerde bu oran %20’dir. Sınır aşılırsa istisna, brüt ücreti en düşük personelden başlayarak uygulanır.
Damga vergisi istisnası hangi kağıtları kapsar?
5746 sayılı Kanun’un 3. maddesi, Ar-Ge ve tasarım faaliyetlerine ilişkin kağıtları kapsar. Uygulamada en görünür sonucu, Ar-Ge personelinin bordrolarının damga vergisine tabi olmamasıdır. Ayrıca proje kapsamındaki sözleşmeler ve protokoller de kapsama girebilir.
SGK işveren hissesi desteği ne kadar ve kaç yıl sürer?
Hazine ve Maliye Bakanlığı, sigorta primi işveren hissesinin yarısını karşılar ve süre beş yıldır. Uygulamada bu, işveren SGK yükünün yaklaşık %10,25 puanlık kısmına denk gelir.
Kurumlar vergisi istisnası hangi kazançları kapsamaz?
İstisna faaliyet bazlıdır. Bölge dışı ticari kazanç, mevduat faizi ve kur farkı gibi gelirler kapsam dışında kalır; yalnızca bölgedeki yazılım, tasarım ve Ar-Ge faaliyetinden doğan kazanç kurumlar vergisinden müstesnadır.
Girişim sermayesi fonu yükümlülüğü kimi kapsar?
İstisna kazancı 5.000.000 TL ve üzerinde olan mükellefler, bu tutarın %3’ünü fona ayırmak zorundadır (yıllık üst sınır 100.000.000 TL). Yükümlülük yerine getirilmezse istisnanın %20’lik kısmından yararlanılamaz ve ilgili vergi gecikme faiziyle birlikte ödenir.
Yazılım teslimindeki KDV istisnası tam mı, kısmi mi?
Kısmi bir istisnadır. Yazılım için yüklenilen KDV indirilemez; bunun yerine gider ya da maliyet olarak yazılır. Bu ayrımın atlanması hem haksız indirim hem de düzeltme beyannamesi riski doğurur.
Gümrük vergisi istisnasından yararlanmak için ne yapılmalı?
İstisna kendiliğinden işlemez. İthalattan önce muafiyet başvurusu yapılması ve onay alınması gerekir. Özellikle donanım ağırlıklı şirketler bu adımı sık atlar.
Bize Ulaşın
Teknokent istisnalarından eksiksiz yararlandığınızdan emin misiniz? 2019’dan beri yalnızca Ar-Ge, TEKMER ve Teknokent firmalarına mali müşavirlik yapıyoruz. Dolayısıyla sorularınızı genel muhasebe diliyle değil, doğrudan TÜBİTAK, 4691 ve 5746 mevzuatıyla yanıtlıyoruz.
- Ücretsiz ön görüşme: Ücretsiz mali danışmanlık formunu doldurun; projenizin raporlama takvimini birlikte çıkaralım.
- Doğrudan iletişim: Ayrıca telefon, e-posta ve ofis bilgilerimize iletişim sayfamızdan ulaşabilirsiniz.